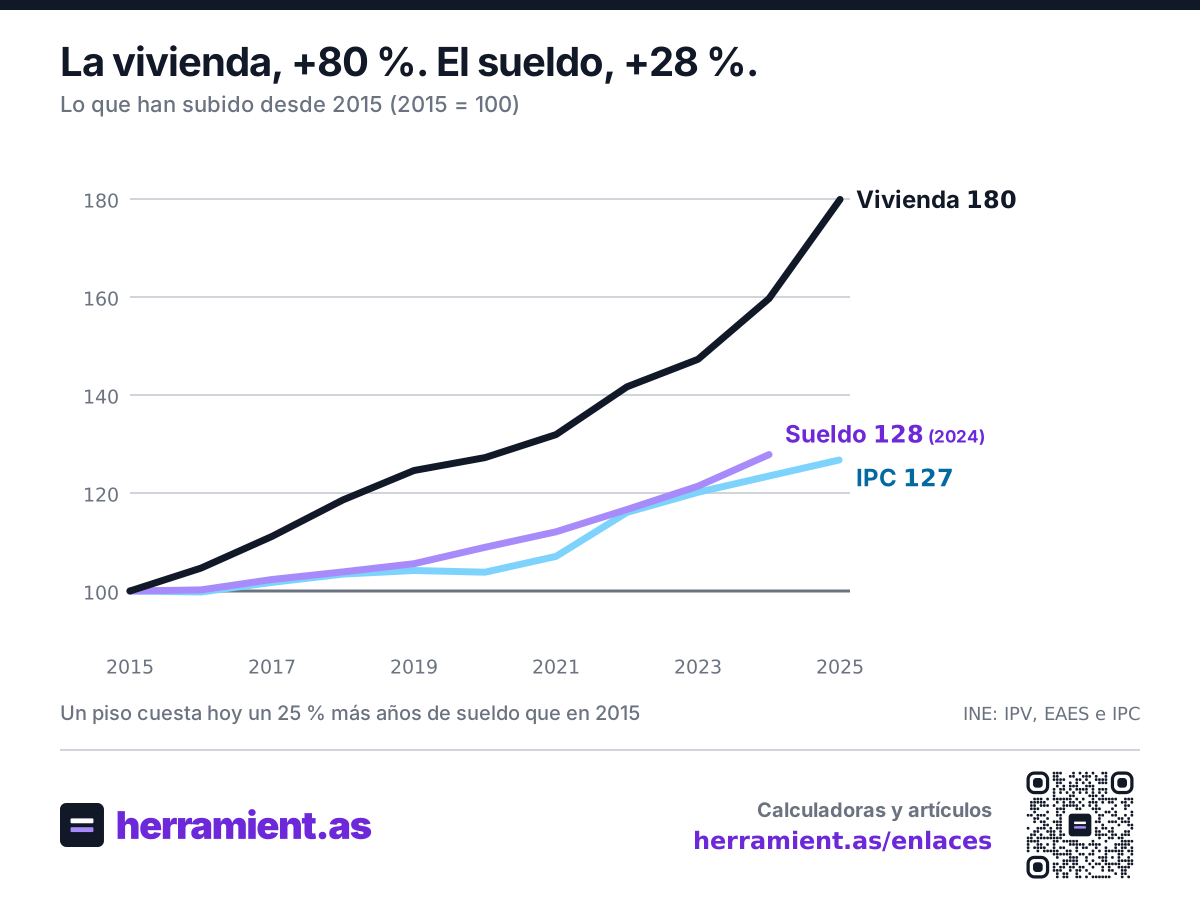
En 2015, el precio de la vivienda y el sueldo medio partían del mismo punto. Diez años después, la vivienda vale un 80 % más y el sueldo medio, un 28 % más. Los precios en general, los del IPC, han subido un 27 %.
Esa distancia es lo que hace que comprar casa cueste hoy bastante más esfuerzo que hace diez años, aunque el sueldo haya seguido a la inflación. Aquí tienes los datos oficiales, año a año, y lo que significan.
Los datos, año a año
Los tres indicadores, con 2015 = 100:
| Año | Vivienda | Sueldo medio | IPC | Esfuerzo |
|---|---|---|---|---|
| 2015 | 100,0 | 100,0 | 100,0 | 100,0 |
| 2016 | 104,7 | 100,2 | 99,8 | 104,4 |
| 2017 | 111,1 | 102,3 | 101,7 | 108,6 |
| 2018 | 118,6 | 103,9 | 103,5 | 114,1 |
| 2019 | 124,6 | 105,6 | 104,2 | 118,0 |
| 2020 | 127,2 | 108,9 | 103,8 | 116,8 |
| 2021 | 131,9 | 112,1 | 107,1 | 117,7 |
| 2022 | 141,7 | 116,6 | 116,0 | 121,5 |
| 2023 | 147,3 | 121,4 | 120,1 | 121,3 |
| 2024 | 159,7 | 127,8 | 123,5 | 124,9 |
| 2025 | 179,9 | n. d. | 126,8 | n. d. |
Esfuerzo: el índice de la vivienda dividido entre el del sueldo. n. d.: el INE aún no lo ha publicado. Vivienda: INE, índice de precios de vivienda (media de los cuatro trimestres). Sueldo: INE, Encuesta Anual de Estructura Salarial, ganancia media anual por trabajador (último dato, 2024). IPC: INE, media anual del índice general.
Tres cosas que se ven en la gráfica
1. El sueldo ha ido más o menos con el IPC. Entre 2015 y 2024, el sueldo medio subió un 27,8 % y los precios, un 23,5 %. En conjunto, el sueldo medio ha ganado algo de poder de compra. Aunque hay años, como 2022, en los que se quedó casi a la par de la inflación.
2. La vivienda se separó mucho antes de la pandemia. Entre 2015 y 2019, la vivienda subió un 25 % y el sueldo medio, un 6 %: cuatro veces más. La brecha no es cosa de los últimos años.
3. Y en los últimos años, se ha acelerado. De 2022 a 2025, la vivienda ha subido otro 27 %. Solo en 2025, un 12,7 %.
Un piso cuesta hoy un 25 % más años de sueldo
Si divides el índice de la vivienda entre el del sueldo, sale cuánto esfuerzo cuesta comprar casa con un sueldo medio. En 2024 ese esfuerzo estaba en 125: un piso cuesta un 25 % más años de sueldo que en 2015. Con los precios de 2025, que han subido otro 12,7 %, la distancia será mayor cuando el INE publique el sueldo de ese año.
Con la mediana pasa algo parecido: el sueldo que separa a la mitad que gana más de la que gana menos subió un 26 % entre 2015 y 2024, hasta 24.497 €.
Por qué el IPC no lo ve
El IPC mide lo que cuesta la cesta de consumo de un hogar medio. La compra de una vivienda no entra, porque se considera una inversión, y el alquiler pesa solo un 3,6 % de la cesta. Por eso el IPC dice que los precios han subido un 27 % desde 2015, mientras la vivienda ha subido un 80 %.
Si estás ahorrando para comprar o te acabas de mudar de alquiler, tu inflación real se parece más a la línea de arriba que a la del IPC.
Calcula tu inflación con el Inflacionómetro →
Herramientas relacionadas
- Inflacionómetro: tu inflación con tu gasto, tu vivienda y tu comunidad, frente al IPC.
- ¿Cuánta hipoteca puedo pedir?: con tu sueldo, tus deudas y tus ahorros.
- Calculadora de sueldo neto: de bruto a neto, por comunidad.
- Explica mi nómina: para entender cada línea de tu nómina.
Fuentes: INE, Índice de Precios de Vivienda (base 2015, serie IPV769, nacional, general); Encuesta Anual de Estructura Salarial (tabla 28191, ganancia media y mediana anual por trabajador); IPC (base 2021, índice general nacional). Datos descargados de la API del INE el 5 de noviembre de 2026. Índices con 2015 = 100 y medias anuales: cálculo propio. El índice de vivienda mide la evolución del precio de compraventa de viviendas libres, nuevas y usadas.