Alargar la hipoteca de 25 a 30 años baja la cuota unos 100 € al mes. Parece poco que perder y mucho que ganar. La cuenta completa dice otra cosa: con una hipoteca normal de 200.000 €, esos cinco años de más cuestan casi 21.000 € en intereses.
Aquí tienes la cuenta con un piso real, lo que pagas en cada plazo y cuándo sí tiene sentido irse a 30 años.
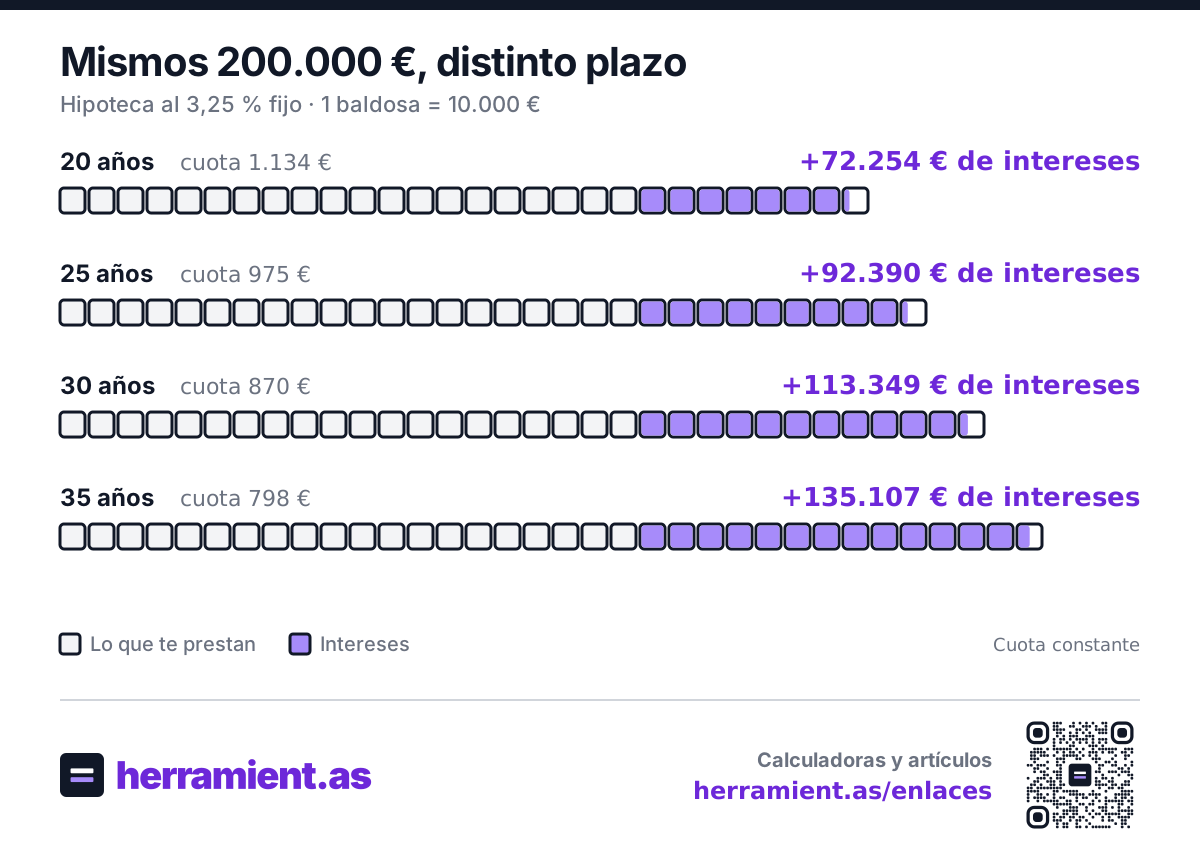
Calcula cuánto pagarás en intereses con tu hipoteca.
El caso: un piso de 250.000 € en Valencia
Un piso de 250.000 € en Valencia son unos 72 m² (3.473 €/m², idealista, septiembre de 2026; lo comparamos con otras ciudades en cuántos m² te da 200.000 €). Con el 20 % de entrada ahorrado, pides 200.000 € al banco. Ponemos un tipo fijo del 3,25 %, el de un perfil medio, no el de escaparate de los comparadores.
| Plazo | Cuota al mes | Intereses | Pagas en total |
|---|---|---|---|
| 20 años | 1.134 € | 72.254 € | 272.254 € |
| 25 años | 975 € | 92.390 € | 292.390 € |
| 30 años | 870 € | 113.349 € | 313.349 € |
| 35 años | 798 € | 135.107 € | 335.107 € |
Cuota constante (sistema francés), tipo fijo del 3,25 % todo el plazo. Sin seguros ni comisiones.
Fíjate en el patrón: cada cinco años de más, la cuota baja cada vez menos (−160 €, −104 €, −73 €) y los intereses suben cada vez más (+20.136 €, +20.959 €, +21.758 €). A 30 años devuelves 313.349 € por 200.000 €: los intereses son más de la mitad de lo que te prestaron.
La cuenta de los cinco años
Pasar de 25 a 30 años te da 104,22 € más al mes de margen. Así queda el balance:
- Durante 25 años pagas 104,22 € menos al mes: 31.266 € menos.
- Después pagas 5 años más de cuota, 60 cuotas de 870,41 €: 52.225 € más.
- Diferencia: 20.959 € más a 30 años.
Dicho de otra forma: repartidos en los 30 años, esos 20.959 € son unos 58 € al mes. Es lo que pagas por tener 104 € más de margen cada mes durante los primeros 25.
Por qué los intereses crecen tanto con el plazo
Los intereses se calculan cada mes sobre lo que todavía debes. Cuanto más largo el plazo, más despacio devuelves el capital y más tiempo pagas intereses sobre una deuda alta.
Se ve en el primer año. Con las dos hipotecas pagas casi los mismos intereses, unos 6.400 €. La diferencia está en el capital que devuelves:
| Concepto | 25 años | 30 años |
|---|---|---|
| Capital devuelto el primer año | 5.274 € | 4.004 € |
| Lo que aún debes a los 10 años | 138.705 € | 153.459 € |
| Intereses pagados en esos 10 años | 55.660 € | 57.909 € |
A los diez años, a 30 años debes casi 15.000 € más. Si vendes el piso o cambias de hipoteca entonces, esa deuda sigue ahí.
Cuándo sí tiene sentido irse a 30 años
Un plazo largo no es un error. Es pagar por tener margen, y a veces ese margen vale más que los intereses.
Si la cuota a 25 años te deja justo. Los bancos suelen mirar que la cuota no pase del 30–35 % de los ingresos netos. Con este piso, la cuota a 25 años encaja en el 35 % a partir de unos 2.785 € netos al mes en el hogar; a 30 años, a partir de unos 2.487 €. Si estás entre las dos cifras, los 30 años pueden ser la diferencia entre ir holgado o ir ahogado. Puedes ver dónde estás con la calculadora de sueldo neto y la de cuánta hipoteca puedes pedir.
Si quieres un colchón para imprevistos. Un hijo, un cambio de trabajo o una reforma pesan menos con una cuota más baja. Mejor eso que vaciar el ahorro de emergencia.
Si piensas amortizar. Firmar a 30 años y amortizar cuando puedas te da flexibilidad: si un año va mal, no amortizas y ya está. Pero solo funciona si de verdad amortizas.
El límite lo pone a menudo tu edad. Muchos bancos suelen pedir que la hipoteca termine antes de los 70–75 años, así que el plazo máximo que te ofrezcan depende de cuándo firmes.
Si ya la tienes a 30 años: amortiza reduciendo plazo
Cuando amortices, el banco te dará dos opciones: bajar la cuota o bajar el plazo. Para pagar menos intereses, reduce plazo.
Un ejemplo con la hipoteca a 30 años: a los cinco años debes 178.614 €. Amortizas 10.000 €.
- Reduciendo cuota: la cuota baja a 821,68 € y te ahorras 4.620 € de intereses.
- Reduciendo plazo: sigues pagando 870,41 €, terminas 25 meses antes y te ahorras 11.787 € de intereses.
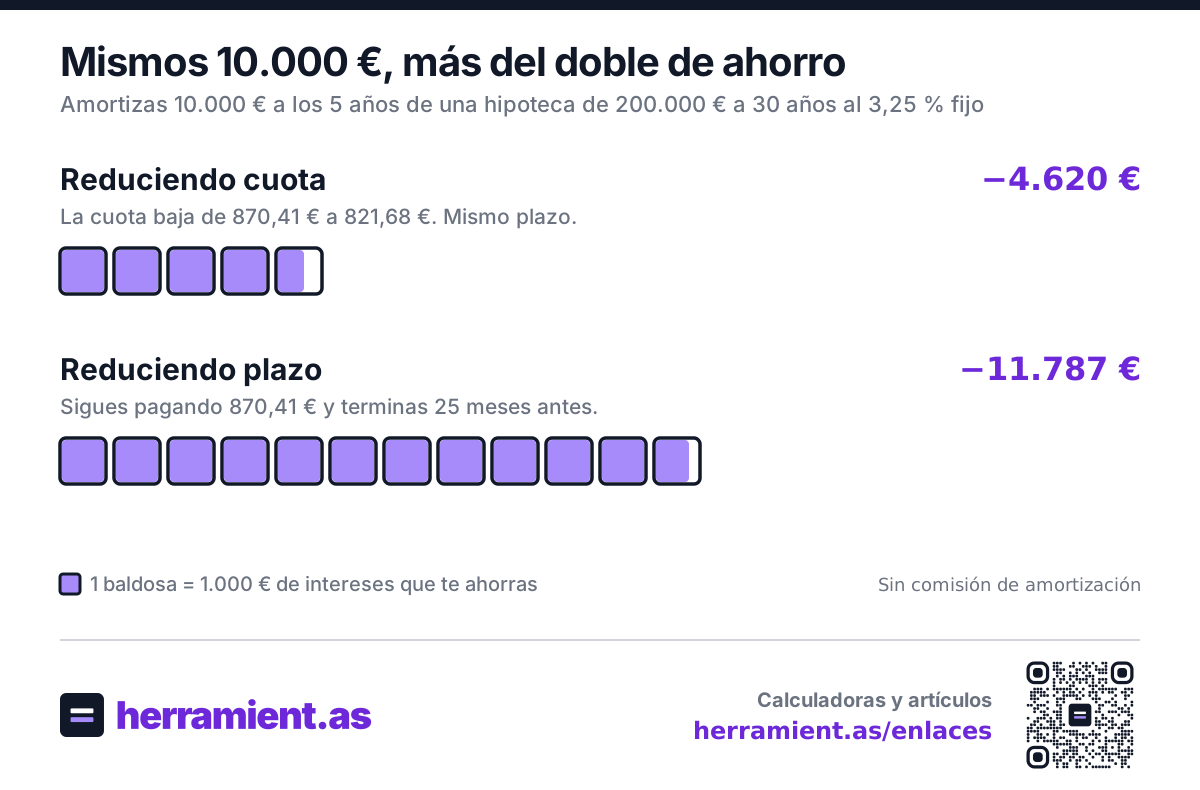
Mismos 10.000 €, más del doble de ahorro. Reducir cuota solo compensa si lo que necesitas es aire cada mes. Haz la cuenta con tu hipoteca en la calculadora de amortización anticipada, y si dudas entre amortizar o tener ese dinero en otro sitio, lo explicamos en ¿me conviene amortizar anticipadamente la hipoteca?.
Mira también las comisiones: en las hipotecas fijas el banco puede cobrar por amortizar antes de tiempo, con los límites que fija la ley (hasta un 2 % los diez primeros años y un 1,5 % después). Revisa tu escritura antes.
Entonces, ¿25 o 30?
El plazo más corto que te deje dormir tranquilo. Si la cuota a 25 años (o a 20) te cabe con margen, cada año que quitas te ahorra miles de euros. Si no te cabe, 30 años es una herramienta, no un fracaso. Y si vas a 30, amortiza reduciendo plazo en cuanto puedas.
Haz la cuenta con tu hipoteca.
Herramientas relacionadas
- Calculadora de hipoteca: tu cuota y cuánto pagas en intereses según el plazo y el tipo.
- Amortización anticipada: reducir cuota o reducir plazo, con tus cifras.
- ¿Cuánta hipoteca puedo pedir?: con tu sueldo, tus deudas y tus ahorros.
- Calculadora de sueldo neto: de bruto a neto, por comunidad.
- Gastos de compraventa de vivienda: impuestos, notaría y registro al comprar.
- Explica mi nómina: para entender cada línea de tu nómina.
Fuentes: idealista, precio medio de venta por m² en Valencia (septiembre de 2026); INE, estadística de hipotecas. Tipo fijo del 3,25 % de perfil medio, supuesto de herramient.as. Cálculos propios con cuota constante (sistema francés), sin seguros ni comisiones, con el mismo motor que la calculadora de hipoteca.