Qué datos del cliente necesitas para hacer una factura (y cómo comprobar su NIF)
Nombre, NIF y domicilio: qué pide el Reglamento de facturación, cómo comprobar que el NIF de tu cliente está bien escrito, que existe en Hacienda y, si es de otro país de la UE, que está en el VIES.
Para una factura completa necesitas tres datos de tu cliente: nombre o razón social, NIF y domicilio. El NIF es el que más problemas da. Si está mal, la factura es incorrecta, tu cliente no puede deducirse el IVA y te tocará hacer una factura rectificativa.
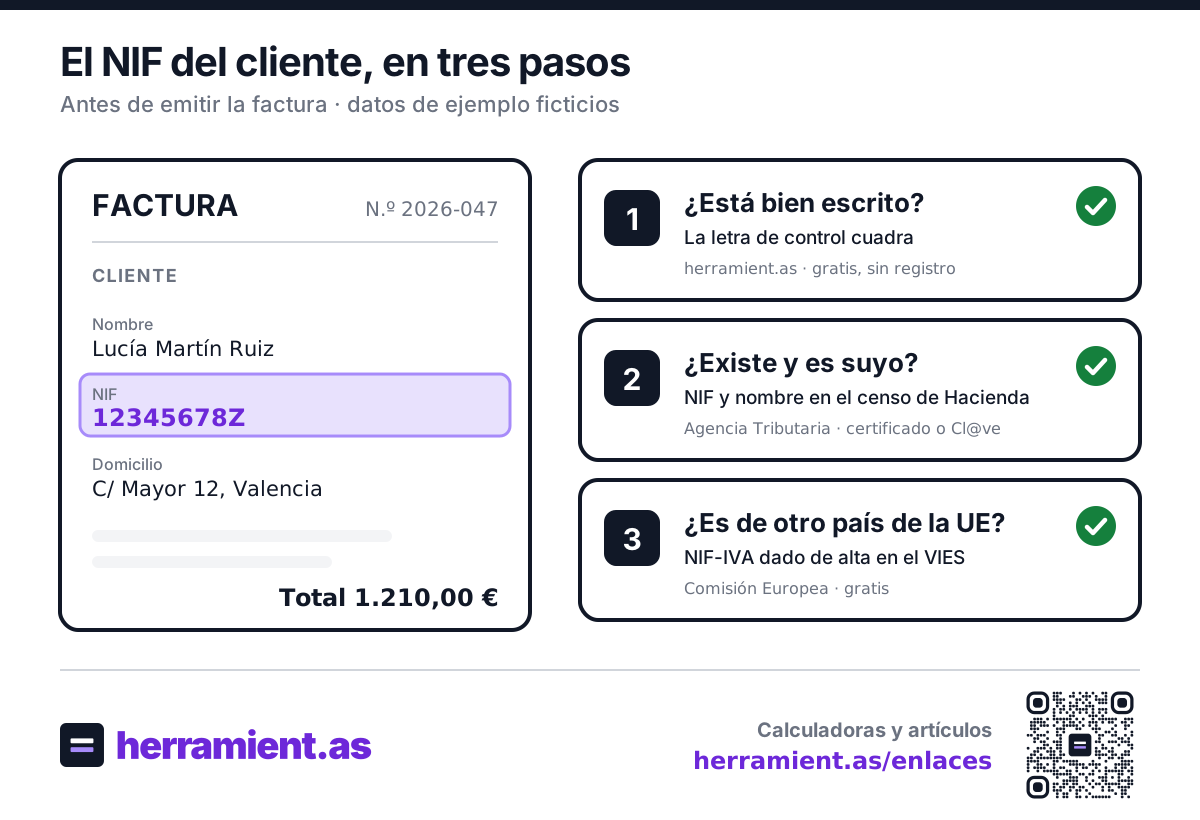
Comprobarlo cuesta un minuto y tiene tres niveles: que esté bien escrito, que exista en Hacienda y, si el cliente es de otro país de la UE, que tenga NIF-IVA.
Comprobar un DNI, NIE o NIF ahora
En este artículo: qué datos del cliente pide el Reglamento de facturación, los tres pasos para comprobar su NIF, qué pasa si una factura sale con el NIF mal y por qué Verifactu hace que importe más. Al final, una lista rápida para antes de facturar.
1. Los datos del cliente que van en la factura
El Reglamento de facturación (Real Decreto 1619/2012, artículo 6) pide estos datos del destinatario en una factura completa:
| Dato | Si es una empresa | Si es autónomo | Si es un particular |
|---|---|---|---|
| Nombre | Razón social (S.L., S.A.…) | Nombre y apellidos | Nombre y apellidos |
| NIF | El NIF de la empresa (antes, CIF) | Su DNI o NIE, con la letra | Su DNI o NIE, con la letra |
| Domicilio | El domicilio social | Su domicilio fiscal | Su domicilio |
Lo que confunde a mucha gente: el NIF de un autónomo o de un particular es su DNI (o su NIE si es extranjero). No tiene un número aparte. Por eso «comprobar el DNI para una factura» y «comprobar el NIF» son lo mismo.
¿Y la factura simplificada?
Si la operación es pequeña, puedes hacer una factura simplificada (el antiguo tique): hasta 400 € con IVA incluido en general, o hasta 3.000 € en algunos sectores como la hostelería o el comercio minorista (artículo 4 del mismo reglamento). En la simplificada no hace falta poner los datos del cliente.
La excepción: si tu cliente es empresa o autónomo y te pide los datos para deducirse el IVA, tienes que añadir su NIF y su domicilio (artículo 7.2).
2. Paso 1: que el NIF esté bien escrito
La mayoría de errores son de tecleo: un número cambiado o la letra equivocada. Todos los NIF españoles llevan un carácter de control que se calcula con el resto del número, así que un error de tecleo casi siempre se detecta.
- DNI: 8 números y una letra. La letra sale de dividir el número entre 23 y mirar el resto en una tabla. Por ejemplo, a 12345678 le corresponde la Z.
- NIE: una X, Y o Z, 7 números y una letra. La letra se calcula igual que en el DNI, cambiando la X por 0, la Y por 1 y la Z por 2.
- NIF de empresa: una letra que indica el tipo de entidad (la B, por ejemplo, es una sociedad de responsabilidad limitada), 7 números y un carácter de control, que según el tipo de entidad es un número o una letra. B12345674 es uno con el formato correcto.
No hace falta que hagas la cuenta: el comprobador de DNI, NIE y NIF la hace por ti y te dice si el número cuadra. Si tu cliente es una sociedad, el comprobador de CIF te dice además qué tipo de entidad indica su letra, para que no factures a una S.A. lo que creías una S.L.
Lo que el comprobador no puede decirte es si ese número existe o si es de esa persona. Un NIF puede estar bien escrito y ser de otra persona. Para eso está el paso 2.
Si tu cliente es extranjero y te da un NIE, en qué es el NIE y cómo comprobarlo tienes el cálculo de la letra paso a paso.
3. Paso 2: que exista y coincida con el nombre
La Agencia Tributaria tiene un servicio gratuito, «Comprobación de un NIF de terceros», en su sede electrónica. Pones el NIF y el nombre o razón social, y te dice si constan así en el censo de Hacienda.
- Qué necesitas: certificado digital, DNI electrónico o Cl@ve.
- Cuándo merece la pena: con un cliente nuevo y facturas grandes, o antes de dar de alta a un cliente que vas a facturar cada mes.
- Si tienes muchos clientes: el servicio admite comprobar una lista en un fichero, sin ir uno a uno. Antes, para quitar las erratas, pasa la lista por nuestra comprobación de NIF en lote.
- Limitación: un particular que nunca ha tenido relación con Hacienda puede no aparecer, aunque su DNI sea correcto.
Si te preocupa que alguien te dé el DNI de otra persona, en cómo comprobar el DNI de otra persona explicamos qué se puede comprobar y qué no.
4. Paso 3: si el cliente es de otro país de la UE, el VIES
Si facturas a una empresa de otro país de la UE, normalmente la factura va sin IVA español (inversión del sujeto pasivo). Para eso, tu cliente tiene que tener un NIF-IVA válido y dado de alta en el VIES, el registro de operadores intracomunitarios.
Compruébalo con nuestro comprobador de NIF-IVA en el VIES (gratis y sin registro). Consulta el VIES por ti y, si no responde, te dice qué hacer. Guarda el resultado con su fecha: imprímelo, guárdalo en PDF o haz una captura. Si el NIF no aparece en el VIES, lo prudente es facturar con IVA español y consultarlo con tu gestor.
Si tienes varios clientes de la UE, puedes comprobarlos juntos con la comprobación de NIF y NIF-IVA en lote: pegas la lista o subes un CSV y descargas el resultado.
Comprobar un NIF-IVA en el VIES
Y si vas a cobrarle por domiciliación, valida también su cuenta con el validador de IBAN.
5. Qué pasa si el NIF de una factura está mal
Una factura con el NIF del cliente mal no se corrige editándola ni anulándola: hay que emitir una factura rectificativa que la corrija, con su propia serie y número (artículo 15 del Reglamento de facturación). Si ya la has declarado, el error puede acabar en un requerimiento de Hacienda, porque lo que declara tu cliente, o tu modelo 347, no cuadrará con lo que declaras tú.
Por eso compensa comprobarlo antes, sobre todo si el cliente es nuevo.
6. Verifactu: por qué los datos del cliente importan aún más
Verifactu es el sistema con el que los programas de facturación enviarán o registrarán cada factura para Hacienda. Con Verifactu, cada factura queda registrada en cuanto la emites, así que un NIF mal escrito aparece desde el primer momento.
Las fechas que están en la ley hoy son el 1 de enero de 2027 para las empresas y el 1 de julio de 2027 para los autónomos (Real Decreto-ley 15/2025). El 5 de octubre de 2026, Hacienda anunció que quiere retrasarlo a octubre de 2028, pero el cambio todavía no está publicado en el BOE. Hasta que se publique, valen las fechas de 2027.
Si todavía haces las facturas en Word o Excel, este es un buen momento para pasarte a un programa de facturación que ya cumpla Verifactu y que compruebe el NIF del cliente cuando lo das de alta.
Resumen: lista rápida antes de facturar
- Pide al cliente nombre o razón social, NIF y domicilio.
- Comprueba que el NIF está bien escrito con el comprobador.
- Si el cliente es nuevo o la factura es grande, compruébalo en la sede de la Agencia Tributaria.
- Si es de otro país de la UE, compruébalo en el VIES y guarda el justificante.
- Si te va a pagar por domiciliación, valida el IBAN.
¿Trabajas por cuenta ajena y estás pensando en hacerte autónomo? La calculadora de sueldo neto te dice cuánto cobras hoy limpio, y en explicaminomina.com tienes cada línea de tu nómina explicada.
Preguntas frecuentes
¿Qué datos del cliente son obligatorios en una factura?
¿El NIF de un autónomo es su DNI?
¿Cómo sé si el NIF de mi cliente existe?
¿Qué hago si ya he emitido una factura con el NIF mal?
¿Cómo compruebo el NIF-IVA de un cliente de otro país de la UE?
¿Cuándo es obligatorio Verifactu?
Fuentes oficiales
- Real Decreto 1619/2012, Reglamento por el que se regulan las obligaciones de facturación (arts. 4, 6, 7 y 15).
- Agencia Tributaria: comprobación de un NIF de terceros a efectos censales.
- Comisión Europea: VIES, comprobación del NIF-IVA.
- Real Decreto-ley 15/2025, de 2 de diciembre, que fija las fechas de Verifactu. El aplazamiento a octubre de 2028 es un anuncio de Hacienda del 5 de octubre de 2026, pendiente de publicar en el BOE a la fecha de revisión de este artículo.