Si miras los comparadores, la hipoteca fija parece una ganga: hay ofertas desde el 2,55 %. Pero eso es el escaparate, el tipo con todas las bonificaciones y para el mejor perfil. Lo que se está firmando de verdad está entre el 3 % y el 3,5 % en fija. En julio, la media de las fijas ya era del 3,03 % según el INE, y el euríbor ha subido desde entonces.
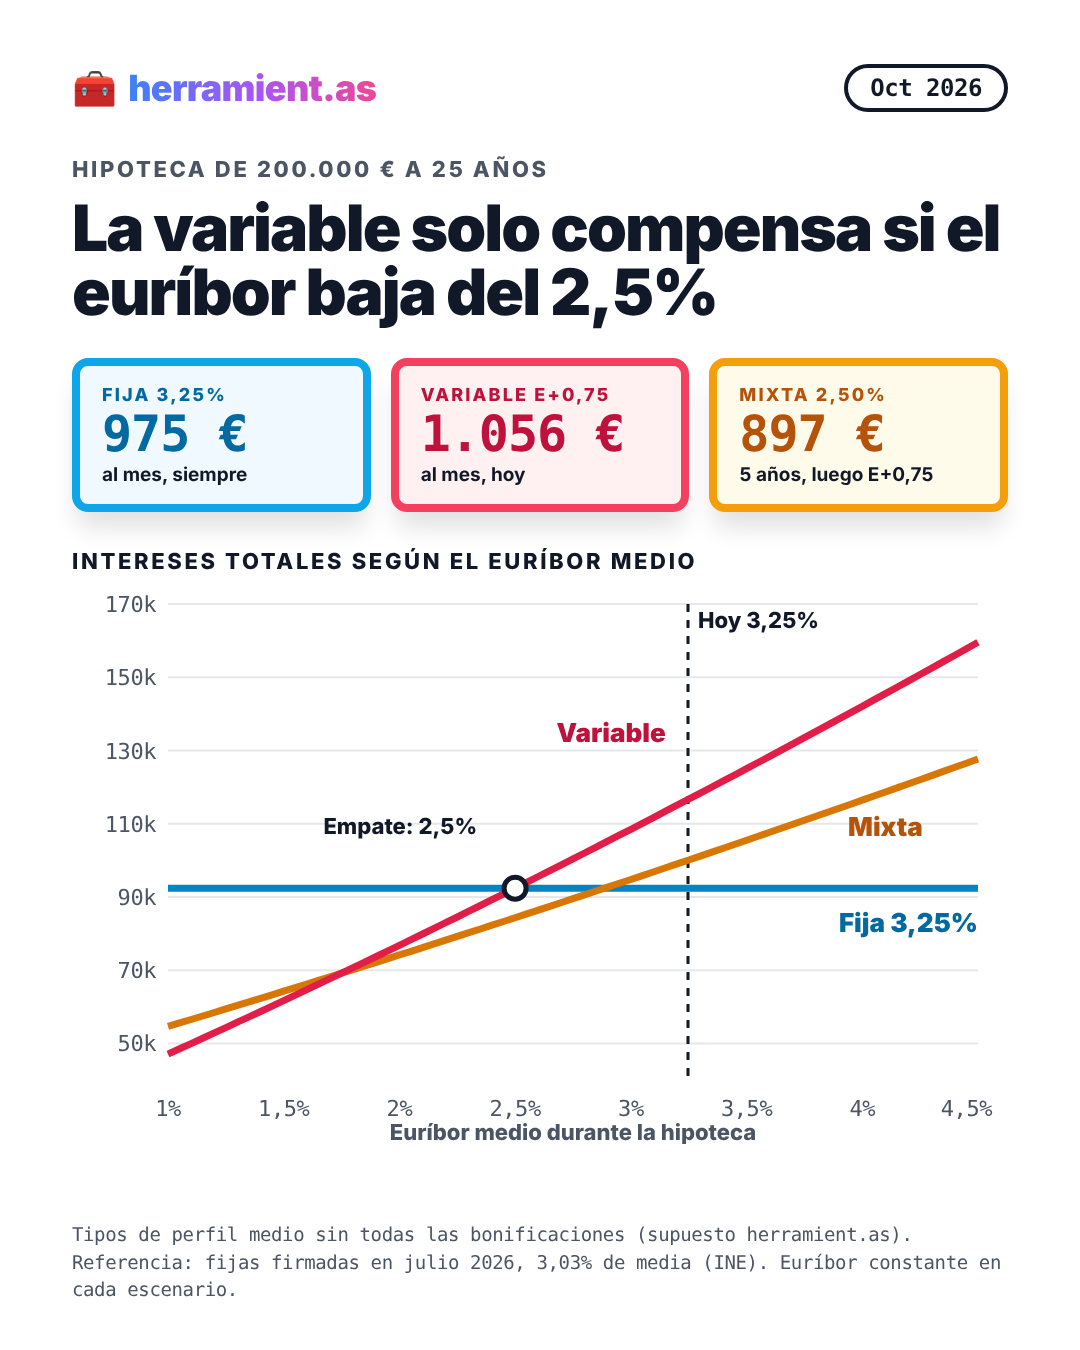
Con números reales la fija sigue saliendo algo más barata que la variable hoy, pero la ventaja es mucho menor de lo que dicen los anuncios. Para que la variable acabe compensando, el euríbor tiene que bajar y quedarse de media por debajo del 2,5 % durante toda la hipoteca. Hoy está en el 3,25 %.
La respuesta corta
Una hipoteca de 200.000 € a 25 años, con tipos realistas para un perfil medio en octubre de 2026:
| Fija | Variable | Mixta | |
|---|---|---|---|
| Tipo | 3,25 % | Euríbor + 0,75 % | 2,50 % 5 años, luego euríbor + 0,75 % |
| Cuota hoy | 975 € | 1.056 € | 897 € |
| Cuota en el año 6, si el euríbor sigue en 3,25 % | 975 € | 1.056 € | 1.026 € |
| Intereses totales, si el euríbor sigue en 3,25 % | 92.390 € | 116.703 € | 100.086 € |
| Euríbor medio a partir del cual pierde frente a la fija | — | 2,50 % | 2,89 % |
Si tu fija sale al 3 %, la cuota baja a 948 €. Si sale al 3,5 %, sube a 1.001 €. Usa tu oferta real: la calculadora te dice dónde queda tu punto de empate.
El resto del artículo: la distancia entre el escaparate y lo que se firma, cuánto pagas en cada escenario de euríbor, la letra pequeña de la mixta y cuándo tiene sentido cada una.
1. El escaparate frente a lo que se firma
Los comparadores publican la mejor oferta de cada banco: fijas desde el 2,55 %, variables desde euríbor + 0,49 % o mixtas desde el 1,95 %. Son tipos reales, pero son bonificados: solo se aplican si domicilias la nómina, contratas seguros de vida y hogar con el banco y, a menudo, cumples un perfil concreto (ingresos altos, financiación del 80 % o menos, contrato indefinido). Sin bonificaciones, el tipo suele subir entre 0,5 y 1 punto.
Además, los bancos ajustan sus ofertas con retraso. El euríbor ha subido más de un punto en un año (del 2,172 % al 3,247 %) y las fijas se están encareciendo mes a mes. La media del INE de julio (3,03 % en fijas) recoge hipotecas firmadas antes del verano.
Por eso en este artículo usamos tipos de perfil medio: 3,25 % en fija y euríbor + 0,75 % en variable. Para comparar tu caso:
- Mira la TAE, no solo el TIN. La TAE incluye el coste de los productos vinculados.
- Pide la FIPRE (Ficha de Información Precontractual) y busca el tipo sin bonificar.
- Calcula lo que pagas por los seguros. Un seguro de vida del banco puede costar varios cientos de euros al año más que uno contratado por tu cuenta.
- Revisa qué pasa si dejas de cumplir una bonificación. En una variable, perderla sube el diferencial además del euríbor.
2. Cuánto pagas en cada escenario
La misma hipoteca, suponiendo que el euríbor se queda en un nivel fijo durante toda la vida del préstamo. Es una simplificación, porque el euríbor nunca se queda quieto, pero sirve para ver de qué tamaño es la apuesta.
| Euríbor medio | Cuota variable | Intereses variable | Intereses mixta | Intereses fija |
|---|---|---|---|---|
| 1,5 % | 872 € | 61.679 € | 64.255 € | 92.390 € |
| 2,0 % | 923 € | 76.787 € | 74.154 € | 92.390 € |
| 2,5 % | 975 € | 92.390 € | 84.325 € | 92.390 € |
| 3,25 % (hoy) | 1.056 € | 116.703 € | 100.086 € | 92.390 € |
| 4,0 % | 1.140 € | 142.072 € | 116.439 € | 92.390 € |
Con tipos reales la apuesta está más equilibrada de lo que parece. Si el euríbor baja al 1,5 % y se queda ahí, la variable te ahorra unos 30.700 € frente a la fija. Si se queda donde está, te cuesta 24.300 € más. Si sube al 4 %, 49.700 € más.
Como referencia de lo que se mueve: el euríbor estuvo por encima del 5 % en 2008, en negativo entre 2016 y 2022, y por encima del 3 % en 2023 y ahora en 2026. En 25 años da tiempo a ver casi de todo.
3. La mixta, con la letra pequeña
La mixta es la que mejor queda los primeros años: 897 € al mes durante cinco años, 78 € menos que la fija. Lo que hay que mirar es el año 6.
- Si el euríbor sigue en el 3,25 %, la cuota sube a 1.026 €, 51 € más que la fija, y así hasta el final. En total pagas unos 7.700 € más de intereses que con la fija.
- Si el euríbor baja al 2,5 %, la mixta gana: unos 8.000 € menos de intereses que la fija.
- El punto de equilibrio está en un euríbor medio del 2,89 % a partir del año 6.
La mixta tiene sentido si vas justo los primeros años o si sabes que en cinco años vas a tener mucha menos deuda, porque vas a amortizar fuerte o a vender. Si no, es una variable con cinco años de tranquilidad.
4. Cuándo elegir cada una
Fija, si:
- Vas justo y una subida de 100 o 150 € al mes te haría daño.
- Vas a tener la hipoteca muchos años y no piensas amortizar fuerte.
- Te ofrecen un tipo fijo por debajo del 3 %: a ese precio la variable necesita que el euríbor baje mucho para compensar.
Variable, si:
- Crees que el euríbor volverá por debajo del 2,5 % de forma sostenida y puedes absorber subidas si no pasa.
- Vas a amortizar mucho en pocos años, de modo que te expones poco tiempo.
- Consigues un diferencial bajo sin vinculaciones caras.
Mixta, si:
- Necesitas la cuota más baja posible al principio.
- Tienes un plan claro para reducir mucho la deuda antes de que acabe el tramo fijo.
Y si ya tienes una variable y la subida de este año te ha pillado, puedes negociar el cambio a fija con tu banco (novación) o llevártela a otro (subrogación). Desde la Ley 5/2019, la comisión por pasar de variable a fija está limitada y, a partir del tercer año, es cero.
Si quieres ver cómo cambia tu cuota con otro importe, otro plazo u otro tipo, haz el cálculo con tus números en la calculadora de hipoteca.
Fuentes: euríbor de septiembre de 2026 (3,247 %), euribordiario.es; euríbor de septiembre de 2025 (2,172 %), Banco de España; tipo medio de las hipotecas fijas en julio de 2026 (3,03 %), INE, Estadística de Hipotecas (datos provisionales). Ofertas de escaparate de octubre de 2026 según Rankia, Rastreator y Finect. Los tipos de perfil medio (fija 3,25 %, variable euríbor + 0,75 %, mixta 2,50 % los 5 primeros años) son supuestos nuestros a partir de esos datos. Cálculos propios con el sistema francés de amortización y euríbor constante en cada escenario. Información general, no asesoramiento financiero.