«Alquilar es tirar el dinero» es media verdad. Comprar también tiene dinero que no recuperas nunca: los intereses, el IBI, la comunidad, el mantenimiento, los gastos de la compra y lo que dejas de ganar con tus ahorros. Si vives diez años en el piso, ese dinero perdido sale a alrededor de un 6 % del precio al año.
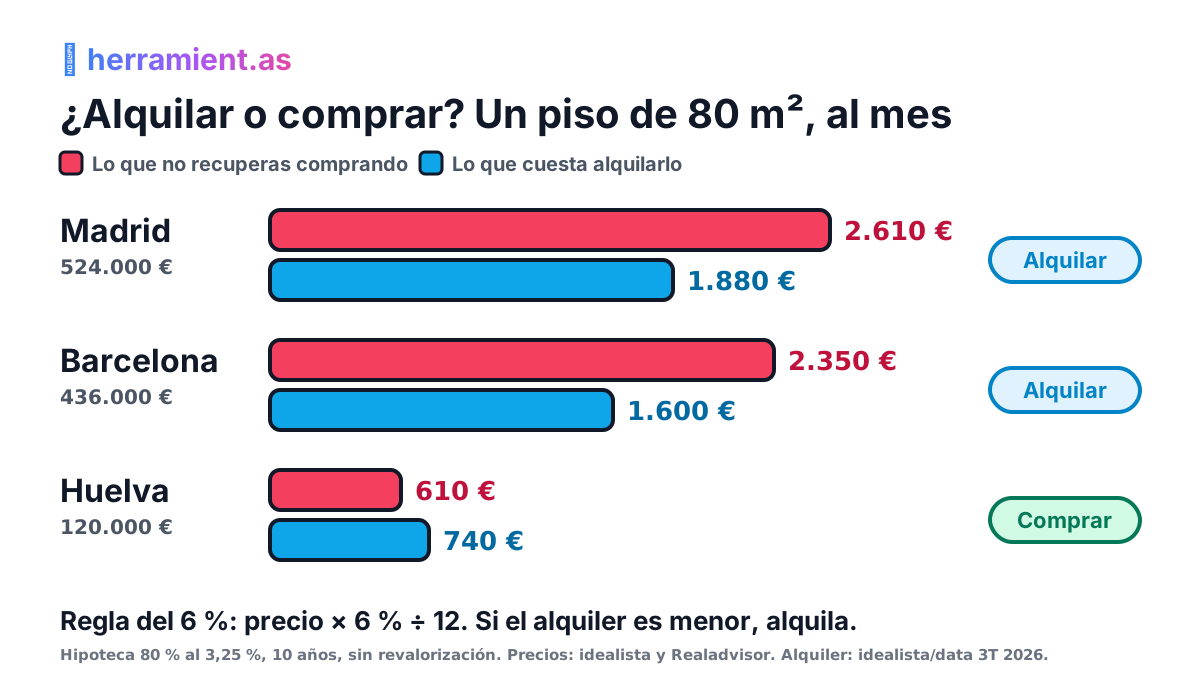
Para un piso de 80 m² en Madrid, que hoy cuesta unos 524.000 €, son unos 2.600 € al mes. Alquilar ese mismo piso cuesta unos 1.880 €. En Madrid alquilar sale unos 730 € al mes más barato, y en Barcelona pasa algo parecido. En Huelva es al revés: comprar gana.
La respuesta corta
La regla del 6 %: multiplica el precio del piso por 0,06 y divide entre 12. Si alquilar un piso parecido cuesta menos que eso al mes, alquilar te sale más barato. Si cuesta más, comprar.
Con un piso de 80 m² en cada ciudad:
| Ciudad | Precio del piso* | Pierdes al mes comprando** | Cuesta alquilarlo*** | Sale más barato |
|---|---|---|---|---|
| Madrid | ≈ 524.000 € | ≈ 2.610 € | ≈ 1.880 € | Alquilar (≈ 730 €/mes) |
| Barcelona | ≈ 436.000 € | ≈ 2.350 € | ≈ 1.600 € | Alquilar (≈ 750 €/mes) |
| Huelva | ≈ 120.000 € | ≈ 610 € | ≈ 740 € | Comprar (≈ 130 €/mes) |
* Madrid y Barcelona: precio medio de julio de 2026 de idealista (6.547 €/m² y 5.449 €/m²).
Huelva: unos 1.500 €/m², estimación de Realadvisor para julio de 2026.
** Hipoteca del 80 % al 3,25 %, viviendo en el piso 10 años, con los impuestos de compra de
cada comunidad. Detalle en la sección 1.
*** Alquiler que corresponde a la rentabilidad bruta del 3.er trimestre de 2026 según
idealista/data: 4,3 % en Madrid, 4,4 % en Barcelona y 7,4 % en Huelva. En Madrid y Barcelona
coincide con los alquileres medios por m² de idealista (unos 23 y 20 €/m²).
En la media de España, la rentabilidad del alquiler es del 6,2 %: prácticamente un empate con el 6 %.
Ojo: esta cuenta no incluye la revalorización del piso, que juega a favor de comprar. Y depende mucho de cuántos años te quedes. Lo vemos abajo.
Calcula cuánta hipoteca puedes pedir con tu sueldo antes de decidir: el primer paso no es si compensa, sino qué te puedes permitir.
1. Lo que pierdes cada año comprando
Cuando pagas la hipoteca, parte de la cuota es capital: eso es ahorro, porque se queda en el piso. Lo que no recuperas es todo lo demás. Para el piso de 80 m² en Madrid (524.000 €), con 419.200 € de hipoteca al 3,25 %:
| Concepto | Al año | Al mes |
|---|---|---|
| Intereses del primer año (3,25 % sobre 419.200 €) | 13.624 € | 1.135 € |
| IBI, comunidad y seguro de hogar (≈ 1 % del precio) | 5.240 € | 437 € |
| Mantenimiento y reparaciones (≈ 1 % del precio) | 5.240 € | 437 € |
| Lo que no ganan tus ahorros (141.480 € al 2,5 %) | 3.537 € | 295 € |
| Gastos de la compra repartidos en 10 años (36.680 €) | 3.668 € | 306 € |
| Total | 31.309 € | ≈ 2.610 € |
Los 141.480 € de ahorro son la entrada del 20 % más un 7 % de impuestos y gastos, que es lo que cuesta comprar de segunda mano en la Comunidad de Madrid. En Cataluña el ITP es del 10 %, así que los gastos suben a un 11 % y lo que pierdes al año pasa del 6,5 %. En Andalucía, con un ITP del 7 %, se queda en un 6,1 %. Calcula el tuyo con la calculadora de gastos de compraventa.
Dos matices que van en sentidos opuestos. Los intereses bajan cada año, porque debes menos, así que el 6 % es algo conservador al principio y se reduce con el tiempo. Pero el mantenimiento de un piso antiguo puede pasar con facilidad del 1 %, y una derrama de la comunidad se lo come todo.
2. Cuántos años te vas a quedar
Los gastos de la compra (unos 36.700 € en el ejemplo de Madrid) se pagan una sola vez. Si te vas pronto, pesan mucho más cada año:
| Años en el piso | Pierdes al mes (Madrid, 80 m²) | % del precio al año |
|---|---|---|
| 3 | 3.322 € | 7,6 % |
| 5 | 2.915 € | 6,7 % |
| 10 | 2.609 € | 6,0 % |
| 15 | 2.507 € | 5,7 % |
Si no sabes si vas a seguir en la misma ciudad dentro de cinco años, comprar es caro. A eso súmale que vender también cuesta: la comisión de la inmobiliaria y la plusvalía municipal pueden ser otro 3–5 % del precio.
3. La revalorización, el comodín
Si el piso sube de precio, esa subida es dinero que ganas comprando y que el inquilino no tiene. Cada 1 % de revalorización al año sobre 524.000 € son 5.240 €, unos 437 € al mes a favor de comprar.
Con esto, en Madrid basta con que el piso suba un 1,7 % al año durante diez años para que comprar empate con alquilar. En Barcelona haría falta algo más del 2 %. En la última década las dos ciudades han subido bastante más que eso, y de ahí sale la sensación de que comprar siempre gana. Pero es apostar a que el futuro se parezca al pasado: en la década anterior, la de 2008, los precios bajaron.
4. Lo que la cuenta no mide
- Ahorro forzoso. La parte de capital de la cuota es ahorro que mucha gente no haría de otra forma. Si alquilas, la cuenta solo sale a tu favor si inviertes la diferencia de verdad.
- Estabilidad. Con un piso en propiedad nadie te sube la renta ni te pide el piso al acabar el contrato. Con 43 contactos de media por anuncio de alquiler, según idealista/data, esto vale mucho.
- Flexibilidad. Alquilando te mudas en un mes por un trabajo o una pareja. Con un piso en propiedad, vender lleva tiempo y dinero.
- Riesgo. El inquilino no paga derramas ni cambios de caldera. El propietario con hipoteca variable se come las subidas del euríbor.
- Poder comprar. Para el piso de Madrid hacen falta 141.000 € ahorrados y un sueldo que aguante una cuota de unos 1.800 €. Para mucha gente la pregunta no es si compensa, sino si puede.
Entonces, ¿qué hago?
- Compra si vas a quedarte más de 7–10 años, el alquiler de un piso como el que quieres supera la regla del 6 % y tienes el ahorro sin dejarte sin colchón.
- Alquila si puedes moverte en los próximos años, si en tu ciudad el alquiler queda claramente por debajo del 6 % (Madrid y Barcelona, hoy) o si comprar te deja sin margen ante imprevistos.
- En cualquier caso, el primer paso es saber qué te puedes permitir y qué parte de tu sueldo se iría en la cuota. Lo tienes en cuánta hipoteca puedes pedir y, para la otra mitad de la cuenta, en la calculadora de sueldo neto.
Supuestos: pisos de 80 m² de segunda mano. Precios de Madrid y Barcelona: idealista, julio de 2026; Huelva: estimación de Realadvisor, julio de 2026, unos 1.500 €/m². Hipoteca del 80 % a tipo fijo del 3,25 % (tipo realista de perfil medio en octubre de 2026, supuesto herramient.as), IBI, comunidad y seguro del 1 % y mantenimiento del 1 % del precio al año, rentabilidad del ahorro del 2,5 %, impuestos y gastos de compra del 7 % en Madrid, 11 % en Barcelona y 8 % en Huelva. Alquileres calculados con la rentabilidad bruta del 3.er trimestre de 2026 de idealista/data (13/10/2026). Contactos por anuncio de alquiler: idealista/data (15/10/2026). Cálculos propios.