Miras el piso, te gusta la luz, el barrio y el precio. Ves en el mapa que está en zona inundable, pero «de 500 años». Eso no va a pasar en tu vida. Suena bien. Hasta que haces la cuenta.
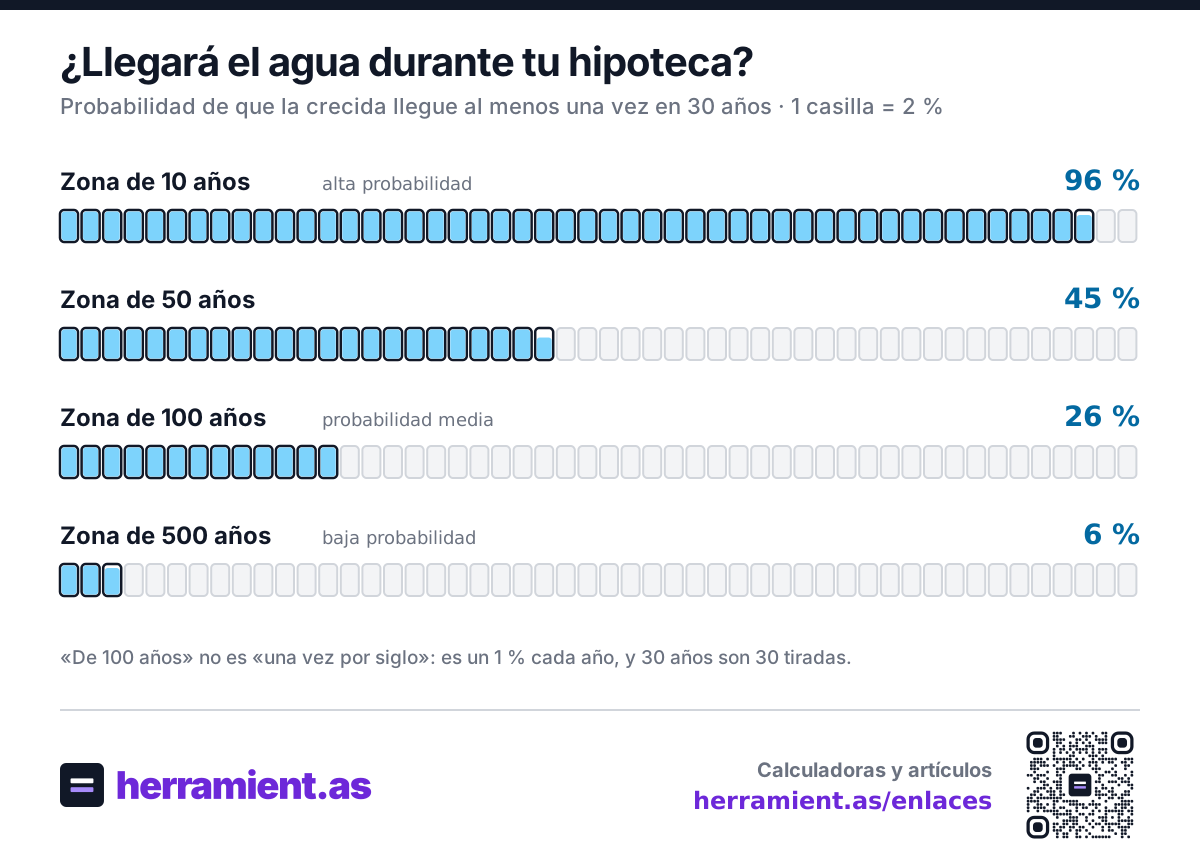
La respuesta corta: «de 100 años» no quiere decir una vez por siglo, sino un 1 % cada año. En los 30 años de una hipoteca, eso es un 26 % de probabilidades de que el agua llegue al menos una vez. En la zona de 500 años, un 6 %. Y hay casas fuera de todos los mapas que se inundaron en la DANA de 2024.
En España hay unos 2,3 millones de viviendas en zonas con riesgo de inundación de ríos, cerca del 9 % del parque, según ST Analytics (Sociedad de Tasación). Aquí tienes cómo saber si el piso que miras es una de ellas, cómo leer el resultado y qué preguntar antes de firmar.
Comprueba si tu piso está en zona inundable →
Paso 1: busca la dirección
Escribe la dirección en Comprobar zona inundable. Te dice si el edificio cae dentro de alguna zona oficial, a cuántos metros queda del borde y qué parte del edificio cubre.
Usa el mapa del Ministerio para la Transición Ecológica (el SNCZI), que cubre ríos y costa en toda España. En la Comunitat Valenciana añade el PATRICOVA de la Generalitat y la zona que se inundó en la DANA de 2024.
Si tienes la referencia catastral del piso (viene en el anuncio, en el recibo del IBI o te la da el vendedor), mejor: así se mide desde el contorno real del edificio y no desde un punto en la calle. La puedes comprobar en Comprobar referencia catastral.
Paso 2: entiende lo que te sale
El mapa no dice «inundable sí o no». Dice hasta dónde llegaría el agua en crecidas de distinta probabilidad:
| Zona | Probabilidad cada año | Probabilidad en 30 años |
|---|---|---|
| 10 años | 10 % | 96 % |
| 50 años | 2 % | 45 % |
| 100 años | 1 % | 26 % |
| 500 años | 0,2 % | 6 % |
La cuenta es 1 − (1 − 1/T)30, donde T es el periodo de la zona. No es que el agua tenga que «tocar» una vez cada T años: cada año es una tirada nueva.
Tres cosas que conviene saber:
- La zona de flujo preferente es donde el agua corre con fuerza, no solo donde se acumula. Es la peor: ahí la ley ya limita mucho lo que se puede construir.
- La zona de 500 años no es «casi nada». Es la que marca la ley como zona inundable. En una prueba que hicimos con cuatro casas que se inundaron en la DANA, dos estaban en la zona de 500 años y no en la de 100.
- Fuera del mapa no quiere decir a salvo. Las otras dos casas de esa prueba estaban fuera de todas las zonas oficiales, a 20 y a 69 metros del borde. Los mapas solo cubren los ríos y barrancos que se han estudiado y tienen margen de error. Por eso la herramienta te avisa si estás a menos de 100 metros del borde.
Paso 3: mira el piso, no solo la calle
Dos pisos en la misma calle no corren el mismo riesgo. Antes de decidir, fíjate en esto:
- La planta. Un bajo o un entresuelo no es un cuarto. En una inundación, el agua entra en minutos.
- El garaje y el trastero. Si compras con plaza en sótano, es lo primero que se llena. No guardes ahí nada que no puedas perder, y no bajes a por el coche con aviso rojo.
- La salida. ¿Se puede subir a una planta alta del edificio? En una casa de una planta, ¿hay a dónde ir?
- Las marcas. Zócalos repintados, humedades a la misma altura en varios bajos de la calle o puertas estancas en los portales cuentan una historia.
Paso 4: pregunta antes de firmar
Lo que no sale en el mapa lo sabe alguien:
- A los vecinos o al presidente de la comunidad: si el edificio se ha inundado, hasta dónde llegó el agua y si hubo derramas para arreglarlo. Pide las actas de las últimas juntas.
- Al ayuntamiento: qué dice el planeamiento de esa parcela y si tiene limitaciones por inundabilidad. Importa sobre todo si piensas reformar o ampliar.
- Al vendedor: si ha cobrado alguna vez del Consorcio de Compensación de Seguros por una inundación.
¿Y la nota simple? Hoy, en la mayoría de pisos, no dice nada. Desde 2016, quien construye algo nuevo en zona inundable, en los casos que regula el Reglamento del Dominio Público Hidráulico, tiene que tenerlo anotado en el Registro antes de empezar la obra. Las casas anteriores no lo llevan.
Eso puede cambiar. En julio de 2026 el Ministerio sacó a consulta un real decreto que obligaría a informar al comprador de la zona inundable en cada compraventa, nueva o usada, y a que conste en el Registro. La consulta cerró el 16 de septiembre y, a 19 de noviembre, no está aprobado. Mientras tanto, compruébalo tú.
Paso 5: revisa el seguro (también si alquilas)
Los daños por inundación de una vivienda no los paga tu aseguradora, sino el Consorcio de Compensación de Seguros, a través de tu seguro de hogar. Para que te paguen:
- Necesitas una póliza de hogar en vigor y con el recibo pagado. Sin seguro, el Consorcio no cubre nada.
- Tiene que tener al menos siete días. Si la contratas cuando ya hay aviso rojo, llegas tarde: los primeros siete días no cubre las inundaciones (salvo que cambies de póliza sin interrupción).
- En viviendas no hay franquicia: no te descuentan nada del daño.
- Si alquilas, tus cosas no están en el seguro del casero. Su póliza cubre el piso. Tus muebles, tu ropa y tu ordenador solo los paga el Consorcio si tienes un seguro de contenido a tu nombre.
Por darte una idea del tamaño: tras la DANA de 2024, el Consorcio recibió 250.946 solicitudes y había pagado más de 4.000 millones de euros a finales de noviembre de 2025.
¿Entonces no compro?
No necesariamente. Millones de viviendas están en zona inundable y se compran y se alquilan con normalidad. Pero cambia lo que te conviene:
- Si estás en la zona de 10 o de 100 años, cuéntalo como un gasto probable, no como una posibilidad remota. Un bajo, mejor no.
- Si estás en la de 500 años o cerca del borde, lo normal es un piso alto, seguro de hogar con contenido y nada de valor en el garaje.
- Si estás lejos de todo, perfecto. Pero si hay un barranco o una rambla cerca que no sale en el mapa, pregunta igual.
Y si el precio te parece una ganga, piensa por qué.
En resumen
- «De 100 años» es un 1 % cada año: un 26 % en 30 años de hipoteca. «De 500», un 6 %.
- Comprueba la dirección antes de visitar y mira a cuántos metros queda del borde, no solo si está dentro o fuera.
- Mira la planta, el garaje y la salida, y pregunta a los vecinos si se ha inundado.
- La nota simple hoy no te lo va a decir en la mayoría de pisos.
- Ten seguro de hogar (con contenido si alquilas) con más de siete días de antigüedad: es lo que activa el Consorcio.
Comprueba si tu piso está en zona inundable.
Herramientas relacionadas
- Comprobar zona inundable: si una dirección está en zona inundable, a cuántos metros del borde y qué parte del edificio cubre.
- Comprobar referencia catastral: a qué inmueble corresponde una referencia, con su superficie y año de construcción.
- Gastos de compraventa de vivienda: impuestos, notaría y registro de la compra en tu comunidad.
- Calculadora de hipoteca: la cuota y el coste total de la hipoteca, con la tabla de amortización.
- ¿Cuánta hipoteca puedo pedir?: lo que te dejan pedir con tu sueldo y tus ahorros.
- Calculadora de sueldo neto: lo que cobras de verdad, para saber cuánta casa te puedes permitir.
Fuentes: probabilidades, cálculo propio, 1 − (1 − 1/T)30, suponiendo que cada año es independiente del anterior. Viviendas en zona de riesgo de inundación fluvial: mapa de riesgos del parque de viviendas de ST Analytics (Grupo Sociedad de Tasación), datos de 2024. Zonas inundables: Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), Ministerio para la Transición Ecológica; PATRICOVA y huella de la DANA de 2024, Institut Cartogràfic Valencià. Prueba con cuatro viviendas inundadas en la DANA: cruce propio del 17/11/2026 con el SNCZI, el PATRICOVA y el Catastro, en Paiporta, Catarroja y Alfafar. Anotación registral: Reglamento del Dominio Público Hidráulico (Real Decreto 849/1986), artículos 9 bis y 14 bis, en la redacción del Real Decreto 638/2016. Proyecto de real decreto: consulta pública del Ministerio para la Transición Ecológica, del 16/7 al 16/9/2026. Seguro: Reglamento del seguro de riesgos extraordinarios (Real Decreto 300/2004), artículo 8 (carencia de siete días), y cláusula de cobertura del Consorcio (sin franquicia en viviendas). Solicitudes y pagos de la DANA: nota de prensa de La Moncloa del 26/11/2025.