Ya tienes la entrada y los gastos de la compra, y aún te quedan 20.000 € ahorrados. Lo primero que piensas es meterlos también en el piso: menos hipoteca, menos cuota, menos intereses. Suena bien. Hasta que haces la cuenta.
La respuesta corta: meterlo todo te ahorra unos 9.200 € de intereses en 25 años, pero te deja sin un euro el día que te dan las llaves. Y el dinero que metes en un piso no vuelve a salir sin venderlo o pedir prestado. Lo que suele salir mejor es guardar primero un colchón y meter solo lo que sobre.
Haz la cuenta con tu hipoteca.
El caso: un piso de 200.000 €
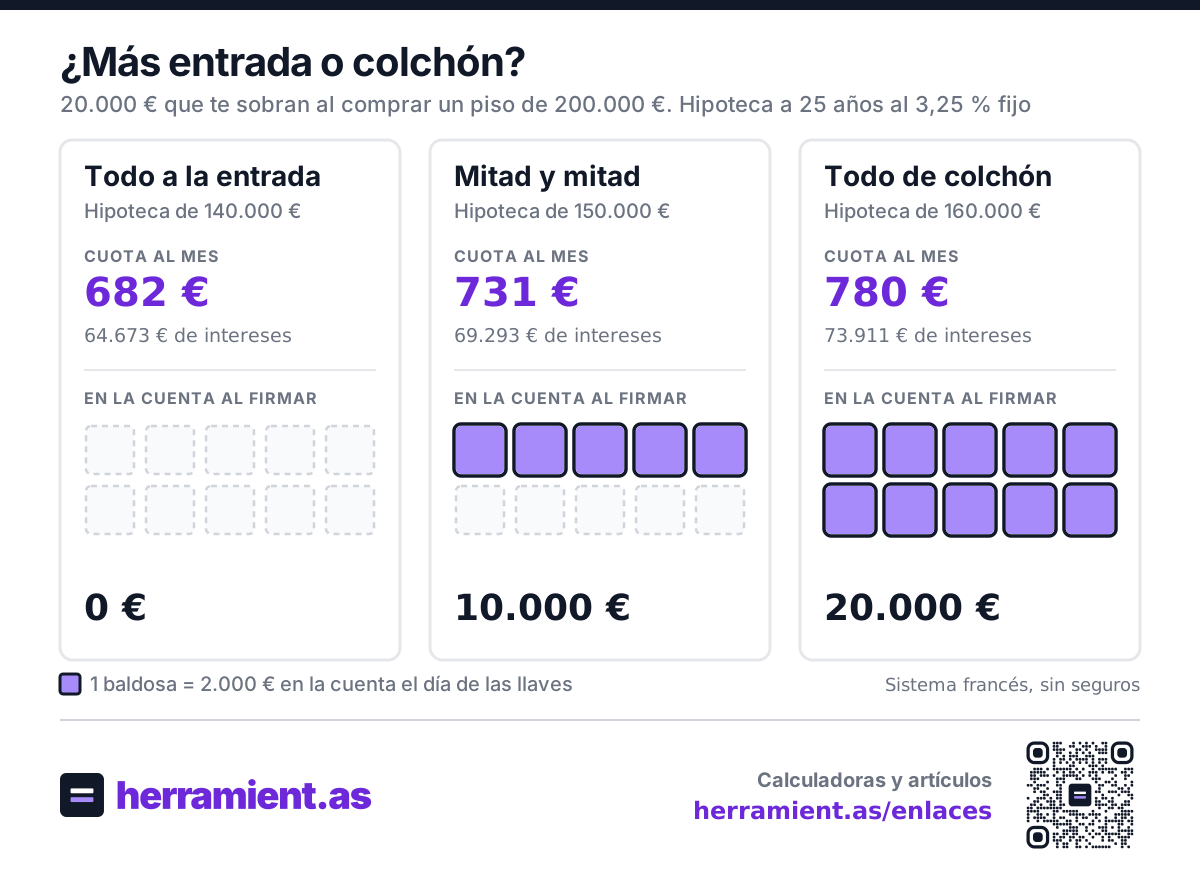
Compras un piso de 200.000 €. Pagas el 20 % de entrada (40.000 €) y los gastos de la compra, y te quedan 20.000 € más. La hipoteca es a 25 años, a tipo fijo del 3,25 %.
Tienes tres opciones:
| Concepto | Todo a la entrada | Mitad y mitad | Todo de colchón |
|---|---|---|---|
| Hipoteca | 140.000 € | 150.000 € | 160.000 € |
| Cuota al mes | 682 € | 731 € | 780 € |
| Intereses en 25 años | 64.673 € | 69.293 € | 73.911 € |
| En la cuenta el día de las llaves | 0 € | 10.000 € | 20.000 € |
Cuota constante (sistema francés), tipo fijo del 3,25 % todo el plazo. Sin seguros ni comisiones.
Lo que ganas metiéndolo todo
Frente a guardarlo todo, meter los 20.000 € en la entrada:
- Te baja la cuota 97 € al mes.
- Te ahorra 9.238 € de intereses en los 25 años.
No está mal. Es, en el fondo, una inversión que te rinde lo mismo que el tipo de tu hipoteca, un 3,25 %, sin riesgo.
Lo que pierdes: el colchón
El problema es otro. El día que firmas, tu cuenta se queda a cero. Y el primer año en un piso suele traer gastos que no estaban en la cuenta: muebles y electrodomésticos, una caldera que falla, una derrama de la comunidad, el IBI. O algo peor, como un mes sin sueldo.
Sin colchón, esos gastos acaban en la tarjeta o en un préstamo personal, que suele costar bastante más que tu hipoteca.
Y la diferencia clave: el dinero que metes en el piso no lo recuperas sin vender o pedir prestado. El que guardas, en cambio, siempre puedes meterlo en la hipoteca después.
Lo que cuesta el colchón
Guardar los 20.000 € no es gratis. Con la hipoteca más grande pagas unos 642 € más de intereses el primer año, algo menos si ese dinero está en una cuenta que te dé algo.
Ese es el precio del seguro. Si en un año no lo has necesitado, puedes amortizar una parte. Y aquí entra la comisión.
Si amortizas después: cuánto te pueden cobrar
La Ley 5/2019 de crédito inmobiliario (artículo 23) pone un máximo a la comisión por amortizar antes de tiempo. Siempre está limitada a la pérdida que tenga el banco, con estos topes:
| Tipo de hipoteca | Tope de la comisión | Con 20.000 € |
|---|---|---|
| Fija, los 10 primeros años | 2 % | 400 € |
| Fija, después | 1,5 % | 300 € |
| Variable, los 3 primeros años | 0,25 % | 50 € |
| Variable, opción de los 5 primeros años | 0,15 % | 30 € |
En una variable pasado ese plazo, o si tu contrato no la prevé, no hay comisión. Mira tu oferta: eso es el máximo, y tu contrato puede fijar menos. Lo explicamos con más detalle en ¿me conviene amortizar anticipadamente la hipoteca?, y si dudas entre amortizar o invertir lo que te sobre, lo contamos en ¿amortizar 10.000 € de la hipoteca o invertirlos?.
Entonces, ¿cuánto meto?
Lo que se suele recomendar es tener un colchón de entre 3 y 6 meses de gastos. Si en tu casa gastáis 2.000 € al mes, eso son entre 6.000 y 12.000 €.
Con eso, la regla es sencilla:
- Guarda primero el colchón.
- Lo que sobre, a la entrada.
- Si al cabo de un tiempo no lo has tocado, amortiza.
En el caso de arriba, la opción de mitad y mitad te baja la cuota 49 € al mes, te ahorra 4.618 € de intereses y te deja 10.000 € en la cuenta el día de las llaves.
Hay casos en los que tiene sentido meter más: si tienes un sueldo muy estable, otros ahorros fuera, o si con más entrada el banco te mejora el tipo. Pide la oferta con las dos cantidades y compáralas.
En resumen
- Meter 20.000 € más de entrada te ahorra unos 9.200 € de intereses y 97 € al mes de cuota.
- Pero te quedas sin colchón el día de las llaves, y ese dinero no vuelve a salir sin vender o pedir prestado.
- Guarda primero de 3 a 6 meses de gastos y mete solo lo que sobre.
- Si después te sobra, amortiza: por ley, la comisión tiene un tope (2 % como mucho en una fija los 10 primeros años).
Calcula la cuota con distintas entradas.
Herramientas relacionadas
- Calculadora de hipoteca: la cuota y los intereses con la entrada que quieras.
- ¿Cuánta hipoteca puedo pedir?: lo que te dejan pedir con tu sueldo.
- Gastos de compraventa de vivienda: lo que pagas además del precio, en tu comunidad.
- Hipoteca a 25 o 30 años: cuánto pagas de intereses: la otra decisión que cambia la cuota.
- ¿Amortizar 10.000 € de la hipoteca o invertirlos?: qué hacer con lo que te sobre más adelante.
- Estadísticas de vivienda: más de 130 cifras, cada una con su fuente.
Supuestos: piso de 200.000 €, entrada del 20 % y gastos de la compra ya pagados. Hipoteca a 25 años, sistema francés, tipo fijo del 3,25 % (un tipo realista para un perfil medio, no el de escaparate). Intereses del primer año calculados con el cuadro de amortización, con el mismo motor que la calculadora de hipoteca. Comisiones según el artículo 23 de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario (BOE). El colchón de 3 a 6 meses de gastos es una recomendación habitual, no una norma.