¿Cuánta hipoteca puedo pedir con tu sueldo?
La cuota no debería pasar del 30-35 % de tu sueldo neto, pero el límite de verdad son los ahorros. Cuánta hipoteca y qué piso te permite cada sueldo, cuánto necesitas tener antes de firmar y por qué juntarlo cuesta lo mismo ganes lo que ganes.
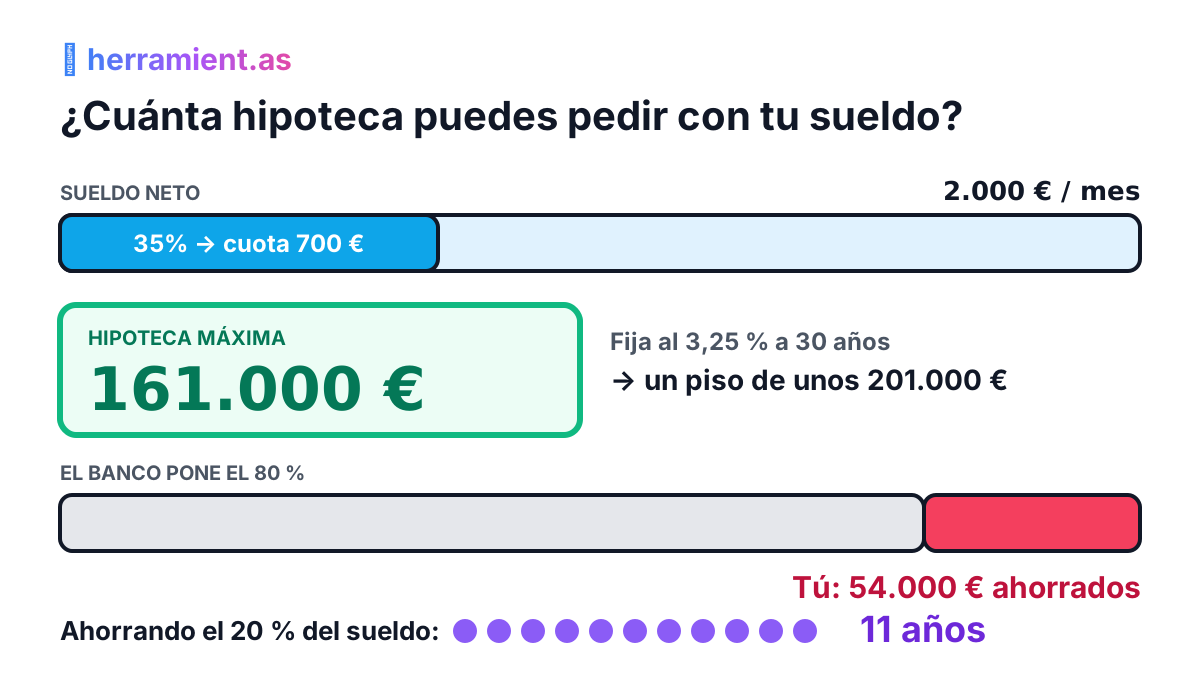
La cuenta que hacen los bancos es sencilla: la cuota de la hipoteca no debería pasar del 30–35 % de tus ingresos netos. Con un sueldo neto de 2.000 € al mes, eso es una cuota de unos 700 €, y con una fija al 3,25 % a 30 años te da para una hipoteca de unos 161.000 €, es decir, un piso de unos 201.000 €.
Pero el sueldo casi nunca es el límite. El límite son los ahorros: para ese piso necesitas tener unos 54.000 € en el banco antes de firmar. Ahorrando el 20 % de tu sueldo, son 11 años. Y esos 11 años salen igual ganes lo que ganes.
La respuesta corta
Hipoteca a 30 años, fija al 3,25 % (un tipo realista de octubre de 2026), cuota del 35 % de los ingresos netos y financiación del 80 %:
| Ingresos netos al mes | Cuota máxima (35 %) | Hipoteca máxima | Precio del piso | Ahorro necesario* |
|---|---|---|---|---|
| 1.500 € | 525 € | 121.000 € | 151.000 € | 41.000 € |
| 2.000 € | 700 € | 161.000 € | 201.000 € | 54.000 € |
| 2.500 € | 875 € | 201.000 € | 251.000 € | 68.000 € |
| 3.000 € | 1.050 € | 241.000 € | 302.000 € | 81.000 € |
| 3.500 € | 1.225 € | 281.000 € | 352.000 € | 95.000 € |
| 4.000 € | 1.400 € | 322.000 € | 402.000 € | 109.000 € |
* El 20 % de entrada más un 7 % de impuestos y gastos, que es lo que cuesta comprar de segunda mano en la Comunidad de Madrid. En comunidades con un ITP más alto (Cataluña, Comunitat Valenciana) necesitas más.
Son ingresos netos del hogar: si compráis dos personas, se suman. Una pareja que ingresa 2.000 € y 1.500 € netos está en la fila de 3.500 €. Si solo sabes tu sueldo bruto, saca el neto con la calculadora de sueldo neto.
Calcula cuánta hipoteca puedes pedir con tu sueldo y tus ahorros
¿Quieres ver el ejemplo de 2.000 € netos ya calculado? Ábrelo aquí y cambia lo que quieras.
El resto del artículo: de dónde sale la regla del 30–35 %, cuánto cambia la cifra según el plazo y el tipo, por qué el ahorro pesa más que el sueldo y qué más mira el banco antes de decir que sí.
1. De dónde sale el 30–35 %
No es una ley. Es el criterio de riesgo que aplican casi todos los bancos, en línea con lo que recomienda el Banco de España: que la deuda no se coma una parte de tus ingresos que te deje sin margen ante cualquier imprevisto. El 30 % es lo prudente; el 35 % es hasta donde suelen llegar. Por encima del 40 %, lo normal es que te digan que no.
Dos matices importantes:
- Cuentan todas tus deudas, no solo la hipoteca. Si ya pagas 200 € de un coche o un préstamo personal, esos 200 € salen del mismo 35 %. Con 2.000 € netos, te quedarían 500 € para la hipoteca, no 700 €.
- Cuenta la nómina, no el bruto. Los ingresos netos son lo que te llega al banco cada mes (si cobras en 14 pagas, el banco suele prorratear las extras). Si no tienes claro qué es cada línea de tu nómina, explicaminomina.com te la traduce línea a línea, y la calculadora de sueldo neto te dice cuánto te queda de tu bruto.
Si vas al 30 % en lugar del 35 %, todo baja un 14 %: con 2.000 € netos, la hipoteca máxima pasa de 161.000 € a 138.000 €.
2. El plazo y el tipo cambian mucho la cifra
El plazo. Con la misma cuota de 700 € (2.000 € netos al 35 %):
| Plazo | Hipoteca máxima al 3,25 % |
|---|---|
| 25 años | 144.000 € |
| 30 años | 161.000 € |
5 años más de plazo te dan 17.000 € más de hipoteca, a cambio de pagar bastantes más intereses. Míralo en la calculadora de hipoteca. Y el plazo tiene un tope: la mayoría de bancos exige que termines de pagar antes de los 70–75 años, así que a partir de los 40 ya no te darán 30 años.
El tipo de interés. La misma cuota de 700 € a 30 años:
| Tipo | Hipoteca máxima |
|---|---|
| 2 % | 189.000 € |
| 2,5 % | 177.000 € |
| 3,25 % (realista hoy) | 161.000 € |
| 4 % | 147.000 € |
Es la cara menos visible de la subida del euríbor: no solo sube la cuota de quien ya tiene hipoteca, también baja lo que puede pedir quien aún no la tiene. Entre un tipo del 2,5 % y uno del 3,25 % hay 16.000 € menos de hipoteca con el mismo sueldo. Si dudas entre fija y variable, lo tienes desmontado en ¿fija, variable o mixta en octubre de 2026?.
3. El verdadero límite: los ahorros
El banco financia como máximo el 80 % del precio. El 20 % restante, más los impuestos y gastos de la compra, tienen que salir de tu bolsillo. En la tabla de arriba eso es un 27 % del precio del piso.
Y aquí sale una cuenta incómoda: si ahorras el 20 % de tu sueldo neto cada mes, tardas unos 11 años en juntar lo necesario para el piso máximo que te permite tu sueldo. Da igual que ganes 1.500 € o 4.000 €: quien gana más puede pedir más, pero también necesita juntar más, y la proporción es la misma.
Formas de acortar esos años:
- Comprar por debajo de tu máximo. Un piso un 20 % más barato necesita un 20 % menos de ahorro.
- Los tipos reducidos de ITP. Casi todas las comunidades tienen rebajas para menores de 35 años, familias numerosas o personas con discapacidad. En algunas el impuesto baja a la mitad. Calcula los impuestos y gastos exactos de tu compra con la calculadora de gastos de compraventa.
- Los avales públicos para jóvenes, que permiten financiar más del 80 % en algunos casos. Infórmate en tu banco o en tu comunidad, porque las condiciones cambian.
4. Qué más mira el banco
El 35 % es la primera criba, pero no la única:
- Estabilidad de ingresos. Contrato indefinido y antigüedad. Con contrato temporal o como autónomo, te pedirán más historial (normalmente las dos últimas declaraciones de la renta).
- Tu historial. Que no estés en ficheros de morosos y que no tengas descubiertos o retrasos recientes.
- La edad, por el plazo máximo.
- La tasación. El 80 % es sobre el menor entre el precio de compra y el valor de tasación. Si el piso se tasa por debajo del precio, tendrás que poner más ahorro.
Supuestos: hipoteca fija al 3,25 % TIN, tipo realista de perfil medio en octubre de 2026 (supuesto herramient.as a partir de la media del INE de julio, 3,03 % en fijas, y la subida posterior del euríbor). Financiación del 80 % e impuestos y gastos del 7 % del precio (segunda mano, Comunidad de Madrid, sin tipos reducidos). Cálculos propios con el sistema francés de amortización; importes redondeados al millar.