Te sobran 10.000 € y la primera idea es quitártelos de hipoteca. Suena bien: es dinero que deja de generar intereses y no tiene riesgo. Hasta que haces la cuenta del otro camino, meterlos en un fondo indexado y no tocarlos.
Aquí no vamos a explicar qué es amortizar ni si te conviene reducir cuota o plazo: eso está en la guía de amortización anticipada. Vamos a hacer una sola cosa: seguir el dinero durante 20 años con las dos opciones y ver con cuánto patrimonio acabas en cada una, después de impuestos y gastos.
Calcula cuánto te ahorras amortizando tu hipoteca.
El caso
Es la misma hipoteca del artículo de 25 o 30 años: 200.000 € al 3,25 % fijo a 25 años, con una cuota de 974,63 €. Llevas 5 años pagando, así que debes 171.834 € y te quedan 20 años. Y tienes 10.000 € que no necesitas.
| Opción | Qué pasa |
|---|---|
| Amortizar reduciendo plazo | La cuota sigue igual y te quitas 19 cuotas (1 año y 7 meses). Ahorras 8.672 € de intereses. |
| Amortizar reduciendo cuota | La cuota baja a 917,91 €: 56,72 € menos al mes durante 20 años. |
| Invertir | La hipoteca no cambia. Los 10.000 € van a un fondo indexado de acumulación. |
Sin comisión por amortizar. Si tu escritura la tiene, la calculadora la descuenta.
Una comparación justa: el mismo dinero sale de tu bolsillo cada mes
El error típico es comparar «los 8.672 € que me ahorro» con «lo que valdrían los 10.000 € en el fondo». No es justo, porque cada opción deja libre dinero en momentos distintos.
Para compararlas bien, en las tres pagas lo mismo cada mes durante 20 años: 974,63 €. Lo que no va a la hipoteca va al fondo:
- Si reduces plazo, la hipoteca se acaba 19 meses antes y esas 19 cuotas que ya no pagas van al fondo.
- Si reduces cuota, los 56,72 € que bajas cada mes van al fondo desde el primer mes.
- Si inviertes, los 10.000 € van al fondo el primer día y la hipoteca sigue igual.
Al final de los 20 años la hipoteca está pagada en los tres casos. Lo único que cambia es cuánto hay en el fondo.
El patrimonio al cabo de 20 años
Con un fondo que rinda un 3 %, un 5 % o un 7 % bruto al año, menos un 0,2 % de gastos, y vendiéndolo todo al final y pagando impuestos:
| A los 20 años, ya pagados los impuestos | Fondo al 3 % | Fondo al 5 % | Fondo al 7 % |
|---|---|---|---|
| Amortizar reduciendo plazo | 18.993 € | 19.222 € | 19.452 € |
| Amortizar reduciendo cuota | 17.288 € | 20.767 € | 25.211 € |
| Mitad y mitad (5.000 € a plazo, 5.000 € al fondo) | 17.520 € | 20.844 € | 25.532 € |
| Invertir los 10.000 € | 15.944 € | 22.397 € | 31.668 € |
Estos son escenarios, no previsiones. Nadie sabe qué rentabilidad dará la bolsa en los próximos 20 años, y el resultado de verdad no será una línea recta.
Tres cosas que salen de la tabla:
- Amortizar reduciendo plazo apenas depende de la bolsa. Da unos 19.000 € pase lo que pase, porque el fondo solo recibe dinero los últimos 19 meses. Es la opción predecible.
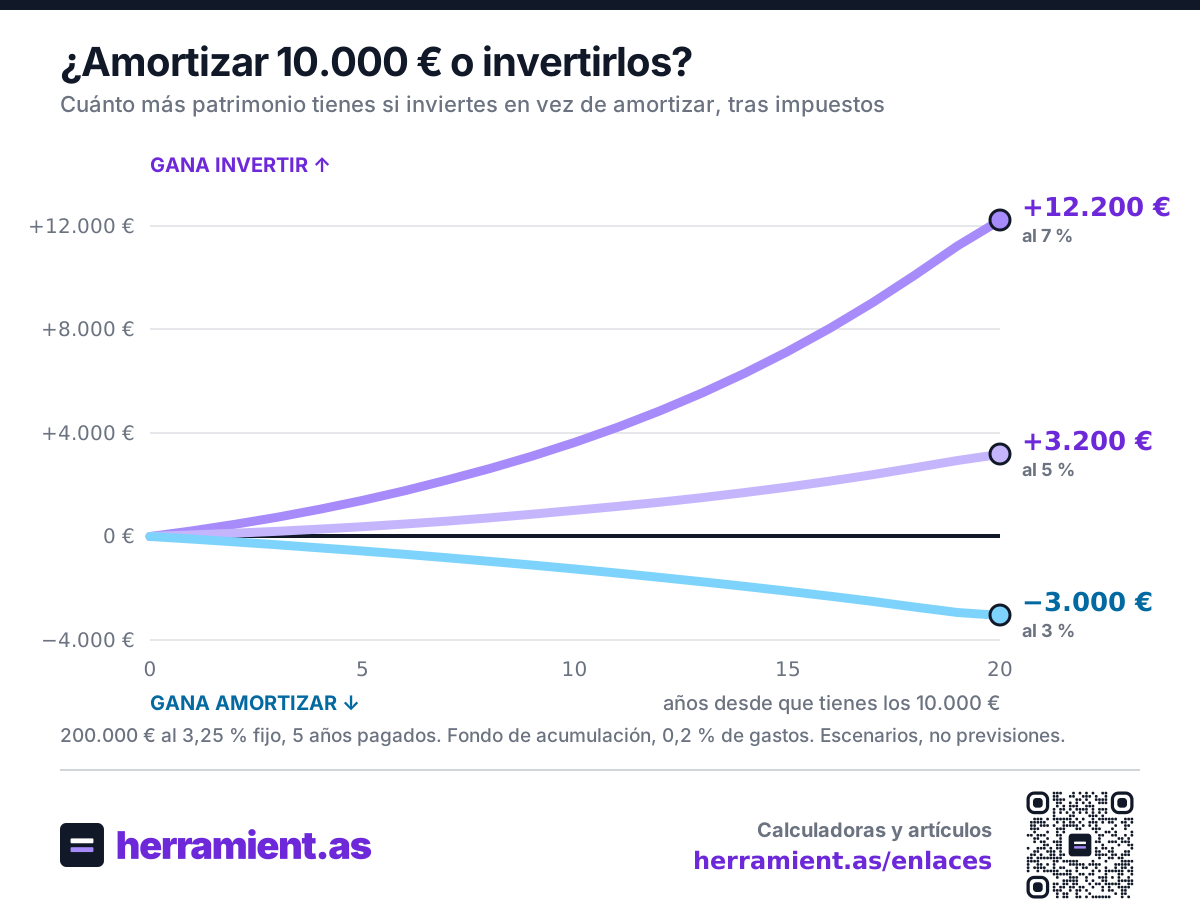
- Invertir es la que más se mueve. Con un 3 % acaba 3.049 € por debajo de amortizar; con un 5 %, 3.175 € por encima; con un 7 %, 12.216 € por encima.
- Reducir cuota queda entre medias, porque mete poco dinero en el fondo, pero desde el primer mes.
El gráfico de arriba muestra cómo se abre esa diferencia año a año. Al principio casi no se nota; la distancia aparece en los últimos diez años, por el interés compuesto.
La fiscalidad: por qué el fondo de acumulación juega con ventaja
Los fondos de acumulación no reparten dividendos: reinvierten todo. Y en España solo tributas cuando vendes, no cada año. Además, puedes pasar el dinero de un fondo a otro sin pagar impuestos (el traspaso, que no tienen los ETF).
Eso hace que el impuesto se pague una sola vez, al final, y que mientras tanto todo el dinero siga trabajando. En el escenario del 5 %:
| Concepto | Fondo al 5 % |
|---|---|
| Lo que vale el fondo a los 20 años | 25.540 € |
| Lo que pusiste | 10.000 € |
| Ganancia | 15.540 € |
| Impuesto al vender (19 % hasta 6.000 €, 21 % el resto) | 3.143 € |
| Lo que te queda | 22.397 € |
Amortizar, en cambio, no tributa nunca: el interés que no pagas no es una ganancia para Hacienda. La guía lo explica y da la regla rápida: para empatar con una hipoteca al 3,25 %, una inversión que tribute al 19 % cada año necesita un 4,01 % bruto.
La rentabilidad de equilibrio
Con un fondo de acumulación la cuenta mejora un poco, porque el impuesto se aplaza. En este caso:
- Sin gastos, el fondo necesita un 3,87 % bruto al año para empatar con amortizar.
- Con un 0,2 % de gastos, necesita un 4,07 %.
Por debajo de esa cifra gana amortizar; por encima, invertir. El aplazamiento del impuesto baja el listón unas décimas, y los gastos del fondo lo vuelven a subir. Si eliges un fondo más caro, el equilibrio sube con él.
Por eso conviene mirar el coste total, no solo el del fondo. Si prefieres que te lo gestionen, nosotros usamos Indexa Capital: invierte en fondos indexados de acumulación y te deja traspasar sin pagar impuestos. Suma su comisión de gestión a la de los fondos antes de compararlo con el equilibrio de arriba.
Es un enlace de referido: si abres una cuenta desde él, Indexa nos lo agradece y a ti no te cuesta más. Las cifras de este artículo no dependen de ningún gestor concreto.
Rentabilidad, riesgo y liquidez no son lo mismo
La tabla compara rentabilidades medias. Pero hay dos cosas que no salen en ella.
El riesgo. Amortizar te da un 3,25 % seguro. El fondo te da una expectativa. Si la bolsa cae un 30 % en el tercer año, tus 10.000 € invertidos valen unos 7.700 €, mientras que haber amortizado equivale a unos 11.000 €. Ese año vas 3.300 € por detrás, y lo que pase después depende de no vender asustado.
La liquidez. Va en sentido contrario. Lo que amortizas no vuelve: si mañana lo necesitas, el banco no te lo devuelve, y pedirlo otra vez sería un préstamo nuevo. El fondo lo puedes vender cuando quieras, aunque quizá en un mal momento.
Por eso la pregunta no es solo «qué rinde más», sino también:
- ¿Tienes un colchón para emergencias aparte de estos 10.000 €?
- ¿Aguantarías ver el fondo un 30 % abajo sin venderlo?
- ¿Te quedan 20 años por delante o menos? Cuanto más corto el horizonte, menos tiempo tiene la bolsa para recuperarse de una caída.
¿Y si haces las dos cosas?
Repartir es una opción razonable. Con 5.000 € a la hipoteca y 5.000 € al fondo, el resultado queda entre los dos extremos: con un 3 % pierdes menos que invirtiéndolo todo, y con un 7 % ganas menos. Es una forma de no apostarlo todo a un escenario.
Entonces, ¿qué hago?
Depende del número que te creas:
- Si crees que un indexado rendirá menos de un 4 % bruto al año durante los próximos 20 años, o no quieres riesgo, amortizar reduciendo plazo es la opción segura.
- Si crees que rendirá bastante más, puedes aguantar las caídas y tienes el colchón cubierto, invertir suele acabar con más patrimonio, a cambio de no saber cuánto.
- Si no lo tienes claro, repartir es una forma honesta de decir que no lo sabes.
Antes de nada, dos cosas que mandan sobre todo lo anterior: si tienes deudas más caras que la hipoteca, esas van primero; y si tu hipoteca es anterior a 2013 y aplicas la deducción por vivienda, amortizar puede ganar casi siempre (lo explicamos en la guía).
Haz la cuenta con tu hipoteca en la calculadora de amortización.
Herramientas relacionadas
- Calculadora de amortización anticipada: cuánto ahorras reduciendo cuota o plazo, con la comisión descontada.
- ¿Me conviene amortizar anticipadamente la hipoteca?: la guía con la normativa, las comisiones y la deducción por vivienda.
- Hipoteca a 25 o a 30 años: lo que pagas de más por alargar el plazo.
- Calculadora de hipoteca: la cuota y los intereses de tu hipoteca.
- Estadísticas de vivienda: las cifras del mercado, cada una con su fuente.
Supuestos: hipoteca de 200.000 € al 3,25 % fijo a 25 años (sistema francés), 60 cuotas pagadas, sin comisión por amortización anticipada. Fondo indexado de acumulación con un 0,2 % de gastos anuales, rentabilidades brutas constantes del 3, 5 y 7 % (escenarios, no previsiones), venta total al final del año 25. Impuesto según la escala de la base del ahorro de 2025 (19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 %, 27 % y 30 % en adelante). Cálculos propios; los de la hipoteca, con el mismo motor que la calculadora de amortización anticipada.